ยอดลงทุนใน FinTech เติบโตอย่างก้าวกระโดด 5 วิธีที่ภาครัฐฯ และ Ecosystem Builder สามารถช่วยสนับสนุนได้
Jamie Dimon , Chairman และ CEO ของ JPMorgan Chase กล่าวว่า “ Silicon Valley มี startups เป็นร้อยๆ ที่มีศักยภาพ กำลังพัฒนาธุรกิจสายการเงิน โดยเข้ามาแก้ปัญหาในโลกธุรกิจเดิมที่มีอยู่" เมื่อมันฮฮตฮิตขนาดนี้ แต่ก็แน่นอนไม่ใช่ว่าไม่มีอุปสรรค วันนี้เราเลยนำบทความจาก Sheel และ Eddie พาร์ทเนอร์แห่ง 500Startups ซึ่งให้คำแนะนำที่น่าสนใจสำหรับภาครัฐฯ และเอกชนที่อยู่ใน Ecosystem ว่าเราจะช่วย FinTech Startup ให้เติบโตอย่างไรได้บ้าง
สถิติการลงทุนในธุรกิจ FinTech

แม้ถ้าดูในตาราง อัตราการลงทุนเป็นไปอย่างก้าวกระโดดก็จริง แต่ไม่ใช่ว่าการลงทุนนั้นกระจายตัวในทุกที่ทั่วโลก
ตัวอย่างเช่น ในไตรมาสแรกของปี 2016 บริษัท FinTech สัญชาติจีน ได้รับเงินลงทุนกว่า 2.4 พันล้าน (แม้ว่าเงินส่วนใหญ่จะมาจาก 2 ดีลใหญ่ก็ตาม ) ในขณะที่บริษัทที่เหลือในเอเชียได้รับเพียง 200 ล้านเท่านั้น
กลับกันในทวีปยุโรป จำนวนดีลที่ประสบความสำเร็จมีจำนวนเพิ่มขึ้น แต่ปริมาณเงินลงทุนกลับไม่ได้เพิ่มสูงขึ้นตาม ทั้งนี้แม้เงินทุนจะคล่องตัวแต่ศักยภาพของบริษัทก็ไม่น่าพึงพอใจนัก
เพราะอะไรกัน ?
จากการที่ 500 Startups ได้ไปลงทุนในบริษัท Fintech กว่า 130 บริษัทใน 15 ประเทศทั่วโลก เราได้ค้นพบความท้าทายหลักๆ 3 ข้อที่กลุ่มผู้พัฒนา FinTech ต้องเจอ
ความท้าทาย 3 ประการสำหรับ FinTech
1.กฎระเบียบข้อบังคับต่างๆ มักจะไม่เป็นมิตรกับเหล่า FinTech
กฎระเบียบในภาคการเงินมักจะไม่ชัดเจนหรือมีความซับซ้อนสูง รวมถึงการดำเนินการเกี่ยวกับกฎระเบียบนั้นใช้เวลานาน
อย่างเช่นในสหรัฐฯ มีกฎระเบียบที่แตกต่างกันถึง 48 แบบ (ต่างกันออกไปในแต่ละรัฐฯ อีกด้วย) ในการรับรองธุรกิจการทำธุรกรรมทางการเงิน ในหลายรัฐต้องมีประกันพันธบัตรของแต่ละรัฐและนั่นอาจจะทำให้เกิดค่าใช้จ่ายกว่า 1 ล้านเหรียญฯ สิ่งนี้ทำให้ FinTech หลายบริษัทไม่สามารถเติบโตได้
2.สถาบันการเงินอาจจะสร้างข้อจำกัดให้กับ Fintech Startup ทั้งที่ตั้งใจและไม่ตั้งใจ
เมื่อไม่นานมานี้ในสหรัฐอเมริกา มีธนาคารหลายแห่งที่ไม่ค่อยอยากเชิญผู้ก่อตั้ง FinTech Startup ในการพบปะหรือประชุมร่วมกันเท่าไหร่นัก
เมื่อมีธนาคารบางแห่งเริ่มเข้าไปสร้างสัมพันธ์กับ FinTech Startup การเข้าไปนั้นคือเข้าไปด้วยแนวคิดในการหาจุดได้เปรียบในการแข่งขันกับธนาคารอื่นผ่านการร่วมมือและเอา Startup มาเป็นของตัวเอง ซึ่งอาจเป็นการฉุดรั้งศักยภาพที่แท้จริงของ startup นั้นๆ เช่นว่า VISA ถูกบังคับให้ใช้ได้เฉพาะกับลูกค้าและร้านค้าบางราย แทนที่จะใช้ได้ทั่วไป
3. ลูกค้าอาจจะยังไม่พร้อมปรับมาใช้ FinTech
การได้ลูกค้าถือเป็นงานยากสำหรับ FinTech - การลิสต์รายชื่อลูกค้าจำนวนมาก เป็นเรื่องง่ายไปโดยทันที เมื่อเทียบกับความพยายามในการเปลี่ยนให้คนเปลี่ยนพฤติกรรม
ธนาคารในสหรัฐอเมริกา ใช้เงินกว่า 500 เหรียญฯ ในการ acquire ลูกค้าหนึ่งคน และ Startup ก็เช่นเดียวกัน ต้องเจอกรณีดังกล่าว ไม่เหมือนกับบางอุตสาหกรรมที่มี Viral Coefficient ที่สูง สำหรับ Fintech แล้ว มีความจำเป็นที่จะต้องลงทุนเพื่อให้ได้ลูกค้ารายที่ล้าน มากกว่าที่ใช้เพื่อที่จะได้ลูกค้ารายที่พัน
ความท้าทายเหล่านี้ ไม่สามารถจะแก้ไขได้ในเวลาอันสั้น แต่นั่นไม่ได้หมายความว่าเราจะทำอะไรไม่ได้เลย 500 Startups จึงแนะนำ
5 วิธีที่รัฐบาลและ Startup Ecosystem Builder สามารถยื่นมือเข้ามาช่วยเหลือเหล่า FinTech
1. สร้าง “regulatory sandbox” ขึ้น เพื่อที่จะให้โอกาสเหล่า startups ได้มีพื้นที่ในการทดลองไอเดียใหม่ๆ โดยไม่มีกฎระเบียบใดๆ เข้ามายุ่มย่าม
การใช้กฎระเบียบข้อบังคับกับ startups ที่พึ่งตั้งต้น ซึ่งระยะก่อนที่บริษัทเหล่านั้นจะเจอตลาดที่เหมาะสม และมีขนาดธุรกิจที่อยู่ตัว ดูเหมือนจะเป็นสิงที่ไม่จำเป็นทั้งการควบคุมความเสี่ยงเชิงระบบหรือการคุ้มครองผู้บริโภคก็ตามเพราเป็นการปิดกั้นการเกิดนวัตกรรมใหม่ๆ การงดเว้นระเบียบข้อบังคับบางประการกับ startups ในช่วงตั้งต้นจะทำให้เกิดนวัตกรรมใหม่ๆ และการทดลองที่น่าสนใจ Financial Conduct Authority (FCA) ของอังกฤษดำเนินการในเรื่องนี้แล้ว และ Australian Securities & Investments Commission (ASIC) ก็กำลังจะทำสิ่งที่คล้ายๆ กัน รวมถึงที่สิงคโปร์ด้วย
2. ทำการเช็คว่าผลิตภัณฑ์และบริการของ FinTech ใหม่ๆ ที่ดูมีแววรุ่ง เพื่อดูว่ามีกฎข้อบังคับใดๆ ที่จะส่งผลต่อ FinTech กลุ่มนี้หรือไม่
การลดระยะเวลากระบวนการตรวจสอบระเบียบข้อบังคับที่ส่งผลต่อ fintech จากหลักปีมาเป็นหลักเดือน จากเดือนเป็นสัปดาห์ จะช่วยลดค่าใช้จ่ายให้กับ FinTech ได้อย่างมหาศาล และนั่นอาจชี้เป็นชี้ตาย การอยู่รอดของธุรกิจ startup นั้นๆ ได้เลยทีเดียว เพราะ Startup นั้น Runway สั้นกว่าองค์กรขนาดใหญ่มาก
3. สร้างระบบหรือคู่มือที่จะช่วยให้เหล่า FinTech startups ได้พัฒนาผลิตภัณฑ์มาตรงกับกฎระเบียบข้อบังคับ
แม้เราจะมีทีมที่มีประสบการณ์ทางการเงินและกฎหมายอยู่ก็ตาม แต่กฎข้อบังคับในอุตสาหกรรมก็อาจจะทำให้ปวดหัวได้ การพัฒนาและแบ่งปันทรัพยากรเพื่อลดแรงเสียดทานในอุตสาหกรรมและทำให้การผ่อนปรนด้านข้อบังคับในช่วงต้นทำได้ง่ายขึ้น
การมี Accelerator ที่เชี่ยวชาญด้าน FinTech คือวิธีที่มีประสิทธิภาพวิธีหนึ่ง อย่าง Financial Conduct Authority หรือ (FCA) ได้จัดตั้งศูนย์กลางนวัตกรรมขึ้น โดยมีเจ้าหน้าที่คอยให้คำแนะนำเหล่า startup ในด้านกฎระเบียบข้อบังคับต่างๆ ทางการเงิน
4. ลงมือสร้างการรับรู้ของบริษัทให้กับผู้บริโภค เพื่อเพิ่มความต้องการของตลาด
การทำแคมเปญที่สร้างการรับรู้ให้กับประชาชน เพื่อเสริมสร้างความรู้ความเข้าใจในด้านการเงิน จะช่วยทำให้เห็นถึงความคุ้มค่าในการเปลี่ยนมาใช้บริการและผลิตภัณฑ์ด้าน FinTech
เเคมเปญที่ช่วยให้ความรู้ ลดความกังวลเรื่องความเสี่ยงต่างๆในการใช้ FinTech ได้ อย่างไรก็ตามการที่จะให้ startup เป็นผู้ทำเเคมเปญนั้นคงไม่ให้ประสิทธิผลที่ดีนัก ในขณะที่การทำดังกล่าวมีค่าใช้จ่ายค่อนข้างสูง นี่คือความล้มเหลวที่รัฐบาลสามารถเข้ามาช่วยแก้ไขได้
5. กระตุ้นให้สถาบันการเงินเข้ามาลงทุนหรือมาเป็นพันธมิตรทางธุรกิจ แต่ต้องเป็นในลักษณะที่ไม่ได้ผูกขาดทางธุรกิจ
หลายธนาคารรวมถึง FinTech startup บางราย ได้รู้แล้วว่าการเป็นพันธมิตรนั้นดีกว่าเป็นคู่แข่ง มันจะดียิ่งขึ้น หากมีการจัดตั้งกระบวนการที่เป็นกิจลักษณะและการเป็นพันธมิตรกัน อย่าง JPMorgan เองก็เริ่มดำเนินการดังกล่าวแล้ว เห็นได้จากการประกาศของบริษัทเมื่อไม่นานมานี้เกี่ยวกับโปรแกรมสนับสนุน startup
สุดท้ายแล้ว การคัดสรรไอเดีย รายละเอียดการลงมือปฏิบัติตามกลยุทย์ข้างต้นล้วนขึ้นอยู่กับบริบทของแต่ละตลาดด้วย
ที่มา: 500.co
ลงทะเบียนเข้าสู่ระบบ เพื่ออ่านบทความฟรีไม่จำกัด
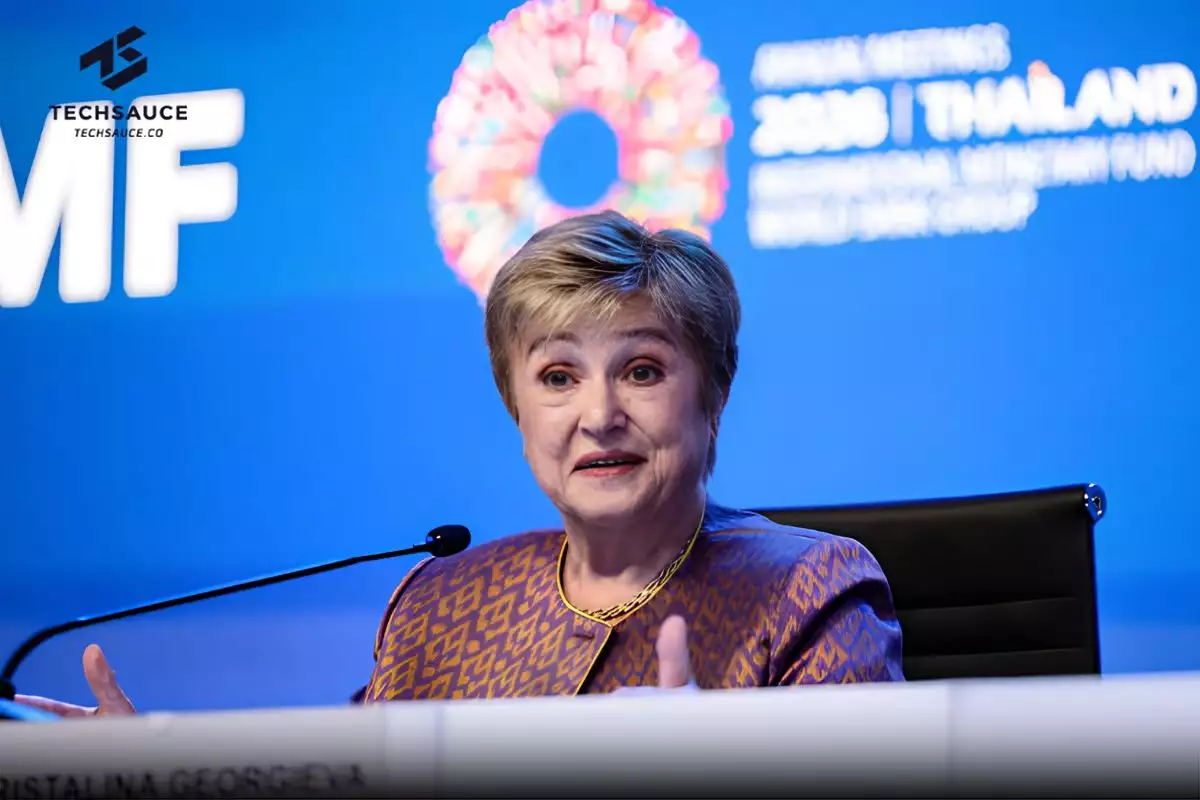
IMF เตือน ‘เศรษฐกิจโลก’ ใกล้ถึงขีดจำกัด ดอกเบี้ยสูงยาว ไทยต้องกู้แพงขึ้น
IMF คาดเศรษฐกิจโลกปี 2026 โต 3.1% และเตือนว่ากันชนรับวิกฤตเริ่มหมด ดอกเบี้ยโลกน่าจะสูงไปอีกนาน สรุปประเด็นจากแถลงข่าวของ Kristalina Georgieva ที่กรุงเทพฯ...
 0

สรุปแถลงรายงานเศรษฐกิจเอเชียแปซิฟิก จาก IMF
สรุปรายงาน IMF เศรษฐกิจเอเชียปี 2026 โต 4.8% อานิสงส์ AI บูม ชี้ไทยโตเพียง 2.1% ต่ำสุดในอาเซียน 5 พร้อมเตือนรับมือ 3 แรงกระแทกใหญ่ และข้อแนะนโยบาย Protect People, Not Prices...
0

เมืองไทยประกันชีวิต ได้รับการประกาศเป็น “องค์กรต้นแบบ” จาก ก.ล.ต. ภายใต้โครงการตลาดทุนไทย ร่วมใจส่งพลังความรู้ สู่ประชาชน เฟส 2 ปี 2569 พร้อมรับรางวัลครบทั้ง 3 ประเภทต่อเนื่องเป็นป...
0